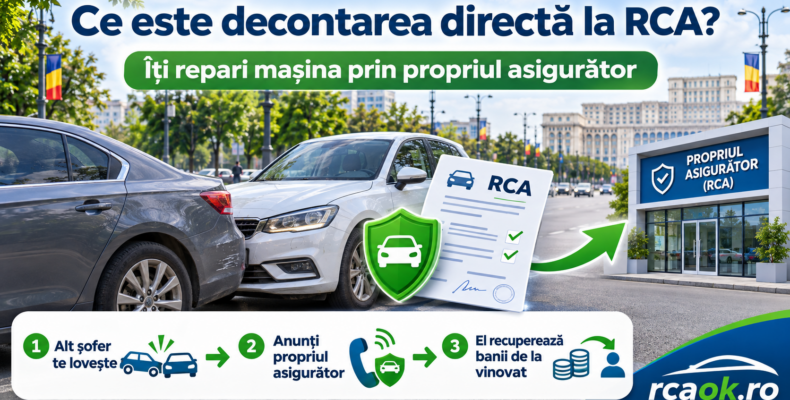
Atunci când închei o poliță RCA, este posibil să observi în ofertă și opțiunea „decontare directă”. Costă suplimentar, nu este obligatorie pentru șofer, iar la prima vedere poate părea doar încă o clauză adăugată poliței.
În realitate, decontarea directă poate deveni foarte utilă exact în momentul în care ai un accident din vina altui șofer. În anumite condiții, în loc să îți repari mașina prin asigurătorul RCA al celui vinovat, te poți adresa propriului tău asigurător.
Practic, tu discuți cu compania de asigurări pe care ai ales-o atunci când ai cumpărat RCA-ul, iar aceasta se ocupă ulterior de recuperarea banilor de la asigurătorul șoferului vinovat.
Ce înseamnă decontarea directă la RCA?
Legea nr. 132/2017 definește decontarea directă ca un serviciu auxiliar de gestionare a daunelor de către asigurătorii RCA pentru propriii asigurați.
Pe înțelesul tuturor, să presupunem că ai RCA la compania A, iar un alt șofer, asigurat la compania B, intră în mașina ta. Dacă tu nu ești vinovat și sunt îndeplinite condițiile prevăzute de lege, ai două variante:
- să deschizi dosarul de daună la compania B, adică la asigurătorul șoferului vinovat;
- dacă ai cumpărat clauza de decontare directă, să te adresezi propriului asigurător, compania A.
În a doua situație, propriul tău asigurător gestionează dauna și te despăgubește, după care își recuperează sumele de la asigurătorul RCA al persoanei vinovate.
Avantajul este simplu: atunci când alegi RCA-ul, nu mai alegi compania de asigurări doar pentru situația în care produci tu un accident. Prin decontarea directă, calitatea serviciilor propriului asigurător poate deveni importantă și atunci când tu ești persoana păgubită.
Când se poate folosi decontarea directă?
Decontarea directă nu poate fi utilizată în orice accident. Articolul 26 din Legea nr. 132/2017 stabilește mai multe condiții care trebuie îndeplinite cumulativ.
Pentru a putea apela la decontarea directă:
- accidentul trebuie să se producă pe teritoriul României;
- vehiculele implicate trebuie să fie înmatriculate sau înregistrate în România;
- ambele vehicule trebuie să aibă RCA valabil la data accidentului;
- prejudiciile trebuie să fie produse exclusiv vehiculelor;
- accidentul nu trebuie să implice vătămări corporale.
Prin urmare, simplul fapt că ai cumpărat decontarea directă nu înseamnă că vei putea folosi serviciul în orice situație.
Un exemplu simplu
Să presupunem că stai la semafor, iar mașina din spatele tău nu frânează la timp și intră în autoturismul tău.
Tu ai RCA la asigurătorul X și ai cumpărat și clauza de decontare directă. Șoferul vinovat are RCA valabil la asigurătorul Y. Ambele mașini sunt înmatriculate în România, accidentul s-a produs în România și nu există persoane rănite.
În această situație, dacă sunt îndeplinite toate condițiile legale, nu este obligatoriu să îți deschizi dosarul de daună la asigurătorul Y.
Te poți adresa asigurătorului X, adică firmei de la care ți-ai cumpărat propria poliță RCA. Acesta instrumentează dauna, iar ulterior își recuperează banii de la asigurătorul persoanei vinovate.
Tocmai de aceea, decontarea directă poate schimba modul în care privești alegerea unei polițe RCA.
Decontarea directă este obligatorie?
Nu pentru client.
Legea face o distincție foarte importantă: asigurătorul RCA este obligat să ofere posibilitatea achiziționării serviciului de decontare directă, însă clientul decide dacă îl cumpără sau nu.
Cu alte cuvinte, trebuie să ai posibilitatea să primești o ofertă și cu această clauză, dar nu ești obligat să o accepți.
Costul decontării directe este evidențiat separat față de prima RCA, astfel încât să poți vedea cât plătești pentru acest serviciu suplimentar.
Ce NU acoperă decontarea directă?
Una dintre cele mai frecvente confuzii este asocierea decontării directe cu o asigurare CASCO.
Decontarea directă nu este CASCO și nu îți repară automat propria mașină indiferent cine este vinovat.
Dacă tu produci accidentul, propria ta poliță RCA nu îți plătește reparația mașinii prin decontare directă. RCA-ul este o asigurare de răspundere civilă și are rolul principal de a despăgubi persoanele cărora le-ai produs prejudicii.
Decontarea directă devine relevantă atunci când tu ești persoana prejudiciată și accidentul îndeplinește condițiile prevăzute de lege.
De asemenea, mecanismul nu se aplică atunci când există vătămări corporale și nici atunci când accidentul nu îndeplinește celelalte condiții prevăzute pentru decontarea directă.
Ce se întâmplă dacă nu ai decontare directă?
Faptul că nu ai cumpărat această clauză nu înseamnă că pierzi dreptul la despăgubire.
Dacă alt șofer este vinovat pentru accident, te poți adresa asigurătorului RCA al acestuia pentru recuperarea prejudiciului, conform procedurii normale.
De fapt, chiar și atunci când ai decontare directă, legea păstrează dreptul persoanei prejudiciate de a se adresa direct asigurătorului persoanei vinovate.
Decontarea directă îți oferă, practic, o posibilitate suplimentară. Nu îți anulează drepturile pe care le ai în baza RCA-ului șoferului vinovat.
De ce poate conta ce asigurător RCA alegi?
Mulți șoferi aleg RCA-ul exclusiv în funcție de preț, plecând de la ideea că „oricum RCA-ul îl plătește pe celălalt”.
Din punct de vedere strict al funcției de bază a poliței, RCA-ul acoperă prejudiciile produse terților. Însă decontarea directă adaugă un element important în ecuație.
Dacă alegi această clauză și ulterior ești implicat fără vină într-un accident eligibil, vei putea interacționa cu propriul asigurător.
În acel moment pot deveni importante lucruri precum:
- rapiditatea deschiderii dosarului de daună;
- modalitatea de comunicare cu asigurătorul;
- rețeaua și procedurile de constatare;
- rapiditatea soluționării dosarului;
- experiența generală pe partea de daune.
De aceea, diferența dintre două oferte RCA nu ar trebui analizată exclusiv prin prisma câtorva zeci de lei în plus sau în minus.
Cât costă decontarea directă?
Nu există un tarif unic stabilit pentru toate companiile.
Asigurătorii calculează distinct tariful aferent serviciului de decontare directă, iar suma trebuie prezentată separat față de prima RCA.
Din acest motiv, atunci când compari ofertele este util să verifici separat:
- prețul RCA fără decontare directă;
- costul suplimentar al decontării directe;
- prețul total al poliței cu această clauză inclusă.
În cazul unui RCA mai scump, există și posibilitatea analizării unor soluții de plată eșalonată. Poți găsi mai multe informații despre asigurări în rate, inclusiv pentru situațiile în care plata integrală a unei polițe reprezintă un efort financiar mai mare.
Decontare directă sau CASCO?
Cele două produse nu trebuie confundate.
Decontarea directă este legată de RCA și funcționează numai în situațiile prevăzute de lege, în principal atunci când alt șofer asigurat RCA este responsabil de accident.
CASCO este o asigurare facultativă a propriului vehicul și poate oferi, în funcție de contract, protecție pentru o gamă mult mai largă de riscuri: accidente din propria vină, furt, vandalism, fenomene naturale, daune în parcare și alte situații incluse în condițiile poliței.
Așadar, decontarea directă nu înlocuiește CASCO.
Merită să alegi RCA cu decontare directă?
Nu există un răspuns identic pentru fiecare șofer. Depinde atât de costul suplimentar, cât și de cât de important este pentru tine să poți lucra cu propriul asigurător în cazul unui accident în care nu ești vinovat.
Pentru unii șoferi, diferența de preț poate fi suficient de mică încât clauza să merite pentru confortul suplimentar oferit.
Pentru alții, diferența dintre ofertele disponibile poate fi mai importantă și pot prefera RCA-ul fără această clauză.
Ceea ce trebuie reținut este că decontarea directă nu este doar o denumire comercială sau un serviciu inventat de o anumită companie. Este un mecanism prevăzut expres de legislația RCA din România.
Pe scurt
Dacă ai decontare directă și ești lovit de un alt șofer, în anumite condiții te poți adresa propriului tău asigurător RCA pentru repararea prejudiciului, în loc să gestionezi dosarul direct cu asigurătorul celui vinovat.
Pentru aplicarea mecanismului trebuie îndeplinite cumulativ condițiile prevăzute de Legea nr. 132/2017: accidentul să fie produs în România, vehiculele să fie înmatriculate sau înregistrate în România, ambele să aibă RCA valabil, prejudiciile să privească exclusiv vehiculele și să nu existe vătămări corporale.
Asigurătorii sunt obligați să ofere această opțiune, dar tu nu ești obligat să o cumperi.
Iar dacă nu ai decontare directă, dreptul la despăgubire nu dispare. În cazul unui accident în care nu ești vinovat, te poți adresa în continuare asigurătorului RCA al persoanei responsabile.
Atunci când alegi o poliță RCA, merită deci să compari nu doar prețul final, ci și compania de asigurări, serviciile oferite și costul decontării directe. Uneori, o poliță puțin mai scumpă poate oferi o experiență mult mai simplă exact atunci când ai nevoie de ea.
Întrebări frecvente
Pot folosi decontarea directă dacă eu sunt vinovat?
Nu pentru repararea propriei mașini. Decontarea directă este destinată situației în care ești persoana prejudiciată într-un accident care îndeplinește condițiile legale.
Pot folosi decontarea directă dacă accidentul are loc în Bulgaria sau în altă țară?
Nu. Pentru aplicarea mecanismului prevăzut de Legea nr. 132/2017, accidentul trebuie să se producă pe teritoriul României.
Funcționează dacă celălalt șofer nu are RCA?
Nu prin mecanismul de decontare directă, deoarece una dintre condițiile legale este ca ambele vehicule implicate să aibă RCA valabil la data evenimentului.
Pot merge tot la asigurătorul vinovatului dacă am decontare directă?
Da. Legea precizează că decontarea directă nu afectează dreptul persoanei prejudiciate de a solicita despăgubirea direct de la asigurătorul RCA al persoanei vinovate.
Decontarea directă este inclusă automat în RCA?
Nu. Asigurătorul trebuie să îți ofere această opțiune, dar achiziționarea ei este facultativă și presupune un tarif distinct.
Articol actualizat în noiembrie 2026, pe baza Legii nr. 132/2017 privind asigurarea obligatorie de răspundere civilă auto, a Normei ASF nr. 20/2017 și a informațiilor publicate de Autoritatea de Supraveghere Financiară și BAAR.