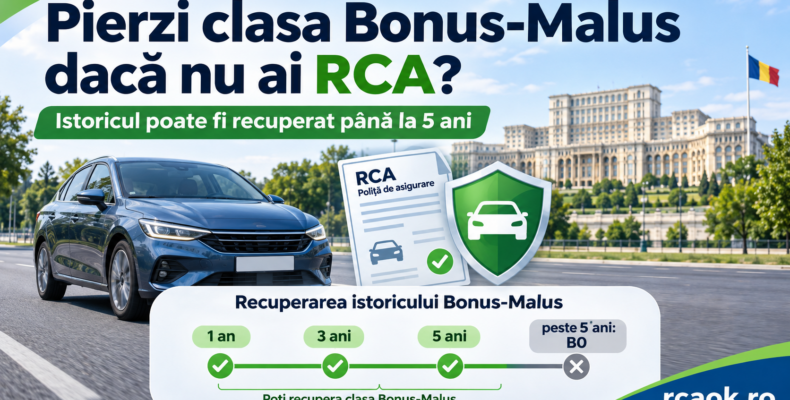
Ce se întâmplă cu clasa Bonus-Malus dacă nu mai ai o poliță RCA timp de câteva luni, un an sau chiar mai mulți ani? Este una dintre întrebările care generează frecvent confuzie, existând inclusiv ideea că după un an fără asigurare clasa Bonus-Malus se pierde automat și asiguratul revine la B0.
Din informațiile disponibile la BAAR, din prevederile Normei ASF nr. 20/2017 și dintr-o explicație oferită chiar de directorul general al BAAR, această interpretare nu este corectă. O întrerupere de un an a asigurării RCA nu înseamnă automat pierderea clasei Bonus-Malus.
Mai mult, BAAR a explicat că sistemul AIDA permite preluarea clasei Bonus-Malus dintr-un istoric anterior de până la cinci ani, chiar dacă între timp au existat perioade în care persoana nu a avut RCA.
Cât timp se păstrează clasa Bonus-Malus fără RCA?
Într-o explicație oferită în 2021 publicației Avocatnet, directorul general al Biroului Asigurătorilor de Autovehicule din România, Sorin Greceanu, preciza că baza de date AIDA poate prelua clasa Bonus-Malus dintr-un istoric anterior de până la cinci ani, fără ca întreruperile în asigurare să ducă automat la pierderea clasei.
Potrivit acelei explicații, după depășirea perioadei de cinci ani persoana poate fi considerată un asigurat nou, fără istoric de daunalitate, urmând să pornească de la clasa neutră B0.
| Perioada fără RCA | Ce se poate întâmpla cu istoricul Bonus-Malus |
|---|---|
| 6 luni | Istoricul poate fi recunoscut la o nouă poliță |
| 1 an | Nu există o regulă care să impună automat revenirea la B0 |
| 2-3 ani | Istoricul anterior poate fi recuperat din AIDA |
| 4 ani | Istoricul poate fi în continuare utilizat |
| Până la 5 ani | BAAR a precizat că AIDA poate prelua clasa din istoricul anterior |
| Peste 5 ani | Conform explicației BAAR din 2021, asiguratul poate fi considerat fără istoric și încadrat la B0 |
Așadar, afirmația potrivit căreia „dacă nu faci RCA timp de un an pierzi Bonus-Malus și revii la B0” nu rezultă din regulile Bonus-Malus prevăzute de Norma ASF.
Ce spun în prezent BAAR și legislația?
Pe site-ul oficial, BAAR precizează că certificatul de daunalitate generat din baza de date AIDA conține informații referitoare la daunele înregistrate pe parcursul ultimilor cinci ani de asigurare sau la absența acestora.
Certificatul include inclusiv clasa Bonus-Malus aferentă și poate fi utilizat de asigurători pentru stabilirea istoricului de daunalitate și aplicarea sistemului Bonus-Malus.
Legea nr. 132/2017 prevede, la rândul său, emiterea unui certificat privind daunele înregistrate pe parcursul ultimilor cinci ani de raporturi contractuale sau absența acestora.
Norma ASF nr. 20/2017 stabilește că sistemul Bonus-Malus este format din clasa de bază B0, opt clase de bonus și opt clase de malus. B0 este atribuită unui asigurat nou, fără istoric în asigurare.
Tot Norma ASF stabilește că perioada de referință pentru aplicarea penalizărilor Bonus-Malus este anul calendaristic anterior datei de intrare în vigoare a noului contract RCA.
Aici apare probabil și una dintre principalele surse de confuzie. Faptul că perioada de referință pentru daune este anul calendaristic anterior nu înseamnă că istoricul Bonus-Malus este șters după un an în care nu există o poliță RCA.
Exemplu: ai avut B8 în 2023 și faci din nou RCA în 2026
Să presupunem că o persoană a avut clasa B8 la ultima poliță RCA încheiată în 2023, apoi și-a vândut mașina și timp de trei ani nu a mai avut niciun vehicul și nicio poliță RCA.
În 2026 cumpără o altă mașină și solicită o ofertă RCA.
Faptul că au trecut mai mult de 12 luni nu înseamnă, în sine, că persoana trebuie încadrată automat la B0. Istoricul existent în AIDA poate permite identificarea clasei Bonus-Malus anterioare.
Clasa efectivă aplicată trebuie însă verificată în momentul ofertării, deoarece aceasta este stabilită pe baza informațiilor disponibile în sistem.
Dacă persoana știe că avea, de exemplu, B8, dar ofertele apar cu B0 sau cu o clasă diferită, este indicată verificarea istoricului înainte de emiterea poliței.
Ce faci dacă apare o clasă Bonus-Malus greșită?
BAAR precizează că responsabilitatea pentru corectitudinea datelor transmise în AIDA aparține asigurătorilor și, după caz, intermediarilor care au emis contractele RCA. BAAR administrează baza de date, dar nu poate modifica direct informațiile introduse de asigurători.
În cazul în care clasa Bonus-Malus pare incorectă, pot fi făcute câteva verificări:
- se verifică ofertele RCA și clasa Bonus-Malus afișată;
- se poate solicita certificatul de daunalitate din AIDA;
- se verifică polițele și eventualele daune înregistrate în ultimii ani;
- dacă există informații eronate, se solicită corectarea acestora asigurătorului care le-a raportat.
Certificatul de daunalitate este util în special atunci când clientul nu mai știe exact istoricul polițelor sau există diferențe între clasa la care se așteaptă și cea rezultată în sistem.
Deci se pierde Bonus-Malus după un an fără RCA?
Nu există în Norma ASF nr. 20/2017 o regulă potrivit căreia clasa Bonus-Malus se resetează automat la B0 după un an fără RCA.
Explicația oferită de directorul general al BAAR arată că AIDA poate recupera clasa Bonus-Malus dintr-un istoric anterior de până la cinci ani, fără ca simpla existență a unei întreruperi să ducă la pierderea clasei.
Trebuie însă făcută o precizare importantă: explicația explicită privind limita de cinci ani a algoritmului AIDA a fost oferită de BAAR în noiembrie 2021. Informațiile publicate în prezent de BAAR confirmă în continuare că certificatul de daunalitate și istoricul disponibil prin AIDA vizează ultimii cinci ani, însă pentru fiecare client clasa exactă trebuie verificată în sistem în momentul ofertării.
Prin urmare, dacă ai avut o clasă bună de Bonus-Malus și nu ai mai avut RCA o perioadă, nu porni automat de la ideea că ai pierdut-o. Verificarea istoricului înainte de emiterea unei noi polițe poate evita o încadrare greșită și, implicit, plata unui preț mai mare.
Întrebări frecvente
După un an fără RCA revin la B0?
Nu automat. Norma ASF nu stabilește o resetare la B0 după un an fără RCA. Istoricul existent în AIDA trebuie verificat la încheierea noii polițe.
Dacă nu am RCA timp de trei ani îmi păstrez Bonus-Malus?
Conform explicației oferite de BAAR privind funcționarea AIDA, istoricul anterior poate fi preluat chiar dacă au existat întreruperi, în limita istoricului disponibil.
Cât timp păstrează AIDA istoricul relevant?
BAAR precizează în prezent că certificatul de daunalitate cuprinde informații privind ultimii cinci ani de asigurare.
Ce se întâmplă după mai mult de cinci ani?
Potrivit explicației oferite de directorul general al BAAR în 2021, după depășirea perioadei de cinci ani persoana poate fi asimilată unui asigurat nou, fără istoric, și poate porni de la B0. Încadrarea concretă trebuie însă verificată în AIDA la momentul încheierii poliței.
Informațiile din acest articol au caracter general și sunt actualizate pe baza informațiilor publice disponibile în noiembrie 2026. Clasa Bonus-Malus aplicată unui anumit asigurat se stabilește în momentul ofertării, pe baza informațiilor existente în AIDA.